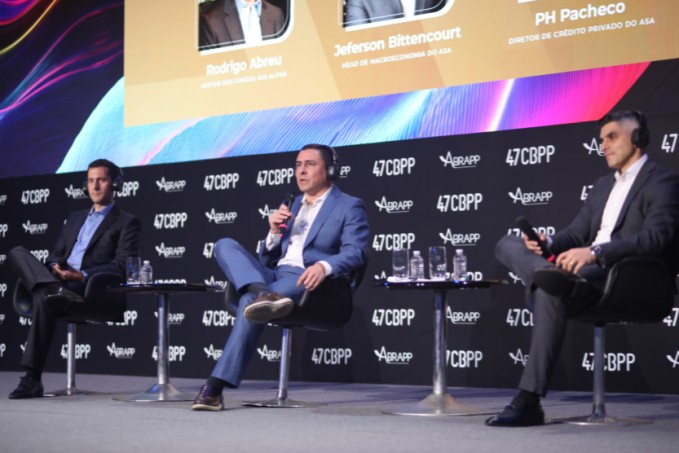
Em meio a um cenário marcado por incertezas eleitorais e fragilidade fiscal, executivos do ASA defenderam, nesta quarta-feira (21), a necessidade de separar o prêmio justo das armadilhas no mercado de crédito privado. As falas foram feitas durante painel no 47º Congresso da Abrapp, em São Paulo.
Paulo Henrique Pacheco, diretor de crédito privado do ASA, afirmou que é preciso “trazer previsibilidade para o investidor e separar o prêmio justo de armadilha”.
Segundo ele, o setor “vem de um ano de euforia, com uma correção em 2026”. No primeiro trimestre, o segmento movimentou mais de R$ 2 bilhões em ofertas, com os fundos de investimento em direitos creditórios (FIDCs) puxando essa expansão.
Para Pacheco, a liderança dos FIDCs “reflete justamente a busca por estruturas mais protegidas e com garantias robustas em momentos de maior volatilidade macroeconômica”.
Ele ressaltou que, na renda fixa corporativa, a diferença entre ganho real de capital e perda por inadimplência está na seleção rigorosa de crédito e na governança das operações. “Não se trata apenas de buscar o maior spread, mas de entender a qualidade do colateral, a saúde do balanço do emissor e a capacidade de originar crédito com simetria favorável”, disse.
O executivo também defendeu que, em um ambiente de custo de oportunidade elevado, a geração de alfa no crédito privado depende de “stock picking cirúrgico e no acompanhamento ativo das carteiras, priorizando a liquidez e a preservação do capital do investidor”.
Na mesma discussão, Rodrigo Abreu, gestor dos fundos ASA Alpha, tratou do que chamou de desalavancagem, que, segundo ele, “na prática é uma correção de rota”.
Ele explicou que famílias, empresas e governos recorrem ao crédito até que o estoque da dívida atinja um nível em que “o custo fica tão alto que fica insustentável aumentar o nível de endividamento”. Nesse ponto, esses agentes precisam reduzir o endividamento.
Abreu afirmou que, nessa fase, o foco da gestão de crédito deixa de ser o crescimento acelerado da carteira e passa a ser “a disciplina e a desalavancagem dos balanços”.
Para as companhias, isso envolve renegociar prazos, controlar investimentos e focar na geração de caixa operacional para pagar dívidas passadas. Já para o investidor, o gestor afirmou que o movimento “exige um filtro muito mais rigoroso na alocação, priorizando emissores com capacidade comprovada de amortização e estruturas de garantias mais fortes”.
Apesar do custo no curto prazo, Abreu avaliou que o processo é saudável. Segundo ele, trata-se de um movimento “essencial para abrir espaço para um novo ciclo sustentável de expansão no futuro”.
LEIA TAMBÉM: ASA leva debate sobre cenário pós-eleições ao palco da Abrapp


